 Simone
对标盒马、超级物种,为何顺丰优选只剩下“一地鸡毛”?
的有关信息介绍如下:顺丰优选在与盒马、超级物种等新零售品牌的竞争中逐渐式微,主要原因是其战略定位、运营模式与零售业本质存在偏差,且未能构建完整的生态协同体系。具体分析如下:
选址逻辑冲突:顺丰优选试图以“中高端社区便利店”定位切入市场,但社区零售的核心是“便利”而非“高端”。消费者对社区便利店的需求是快速获取日常用品,而非进口生鲜或高价商品。其门店装修、商品陈列追求“高大上”,与社区消费场景的“接地气”需求脱节,导致客群错位。
目标客群模糊:定位中高端虽能避开与传统便利店的直接竞争,但进口食品、深海水产等商品并非社区消费的主流需求。相比之下,盒马、超级物种通过“餐饮+零售”模式吸引年轻家庭和白领群体,场景化消费更符合目标客群需求。
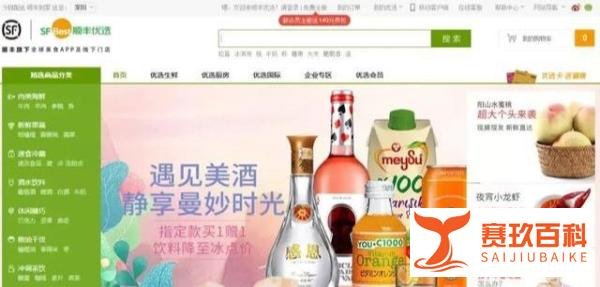
选品与场景脱节:顺丰优选试图将快递业务的“高效配送”优势移植到零售中,但零售选品需贴合消费场景。例如,其门店曾销售皮鞋等非高频商品,与便利店“即时消费”属性矛盾;而传统便利店以食品饮料、日用品为主,且通过夫妻店模式降低人力成本,形成差异化竞争。
供应链能力不足:零售业的核心是供应链效率,但顺丰优选未建立有效的供应链体系。门店商品陈列混乱、装修风格不统一,暴露出其对零售运营细节的忽视;加盟制进一步加剧管理混乱,导致用户体验参差不齐。
成本结构失衡:顺丰优选追求“高端化”导致租金、装修等固定成本高企,而社区便利店需通过高周转覆盖成本。其客单价虽高,但频次不足,难以支撑盈利模型;反观盒马通过“线上30分钟送达+线下体验”提升客单价与频次,形成正向循环。
便利店的战略价值:互联网巨头争相布局便利店,核心在于其作为“线下流量入口”和“前置仓”的价值。例如,苏宁小店可与苏宁广场、金融等业务协同,即使亏损也能通过生态收益覆盖;阿里、京东则通过便利店完善“最后一公里”配送网络,提升整体效率。
顺丰的局限性:顺丰作为快递公司,缺乏电商、金融、物流等多元业务支撑,便利店业务无法形成协同效应。其“物流+电商”模式虽具互补性,但未解决零售业的核心问题——如何通过高频消费覆盖成本。当竞争对手通过生态布局降低成本时,顺丰优选的单点突破显得力不从心。
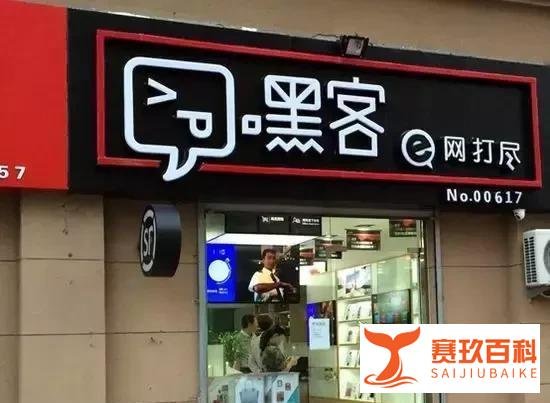
六年七换帅:高层频繁更迭导致战略缺乏连续性,例如“嘿客店”的O2O模式、顺丰家的转型均未坚持,错失迭代机会。相比之下,盒马、超级物种虽经历关店调整,但整体扩张目标未变,通过试错优化模型。
资源投入不足:顺丰优选累计投入超10亿元,但与阿里、京东对新零售的百亿级投入相比,资源倾斜有限。此外,顺丰核心业务(快递)与零售的协同效应未充分发挥,导致资源分散。
风口褪去后的调整:新零售初期,盒马、超级物种通过“舍命狂奔”抢占市场,但随后转向精细化运营(如盒马X会员店、超级物种社区店)。顺丰优选未及时调整策略,仍依赖高端定位与线下扩张,与行业趋势脱节。
消费者行为变化:疫情后,社区团购、即时零售兴起,消费者更倾向“性价比”与“便利性”。顺丰优选的高客单价模式难以适应这一变化,而盒马通过“折扣化”转型、超级物种通过“小店化”降低成本,均取得一定成效。
总结:顺丰优选的失败,本质是“物流基因”与“零售逻辑”的冲突。其试图通过高端定位、社区布局切入新零售,但忽视了零售业对供应链、场景匹配、生态协同的核心要求。相比之下,盒马、超级物种虽也面临挑战,但通过持续迭代模型、强化生态协同,仍在新零售赛道中占据一席之地。顺丰的案例也印证了:新零售不仅是“线上+线下”,更是对消费场景、成本结构、组织能力的全面重构。


