 Simone
海底捞“自救”?分拆海外业务赴港“介绍”上市
的有关信息介绍如下:海底捞分拆特海国际独立上市,是其应对经营压力、优化业务布局的“自救”措施之一,核心目的是通过独立融资缓解资金压力、提升管理效率,并为国际业务提供更灵活的发展空间,但特海国际自身盈利难题及海外市场竞争压力仍是主要挑战。
分拆主体与股权分配
海底捞计划将国际业务子公司特海国际分拆,通过“介绍上市”方式在港交所主板独立上市。
海底捞将持有特海国际90%的股份,按股东持股比例分派,剩余10%由员工激励平台持有。
分拆不涉及新股发售,不募集资金,主要目的是优化业务结构而非直接融资。
张勇夫妇通过控股公司合计持有海底捞60.35%股份,分拆后仍为特海国际控股股东。
分拆时间线
2022年7月11日,海底捞发布分拆公告;
7月13日,特海国际正式递表港交所,摩根士丹利、华泰国际为联席保荐人;
截至2022年3月31日,特海国际餐厅数量达103家,覆盖四大洲11个国家。
市场地位与扩张规模
按2021年收入计,特海国际是国际市场第三大中式餐饮品牌,也是源自中国的最大中式餐饮品牌;
自2012年在新加坡开设首家餐厅以来,截至2022年3月已扩展至103家餐厅,覆盖新加坡、美国、日本等11个国家。
疫情冲击下的经营数据
客流量与翻台率:
2019年客流量810万人次,2020-2021年分别降至710万、980万,2022年一季度仅380万;
翻台率从2019年峰值4.1次/天降至2020-2021年的2.4次、2.1次/天,2022年一季度回升至2.7次/天,但仍低于海底捞国内三线城市的2.9次/天。
财务表现:
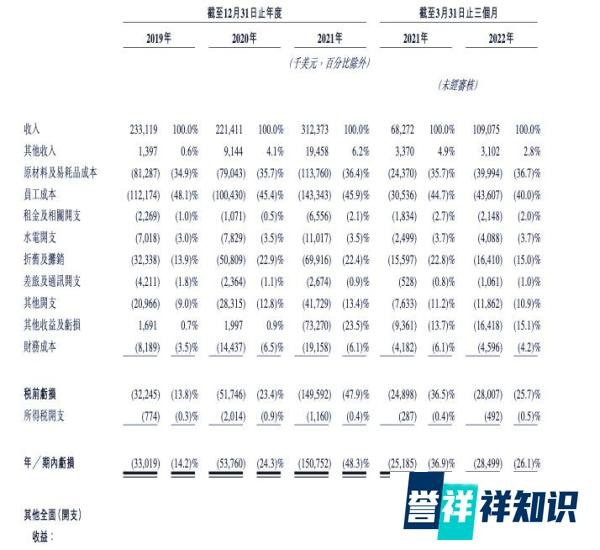
2019-2021年收入分别为2.33亿、2.21亿、3.12亿美元,净亏损分别为3301.9万、5376.0万、1.51亿美元;
2022年一季度收入1.09亿美元,净亏损2849.9万美元,亏损率26.1%;
截至2022年3月31日,现金及现金等价物7013万美元,负债净额2.24亿美元。
特海国际翻台率长期低于海底捞盈亏警戒线(3次/天),叠加海外人力、租金成本高企,导致持续亏损;
中泰证券研报指出,翻台率不足是特海国际未能盈利的关键原因,而疫情进一步放大了这一困境。
缓解海底捞资金压力
海底捞2021年净亏损38亿-45亿元,相当于前三年的净利润总和(2018-2020年合计43亿元);
2021年11月启动“啄木鸟计划”,关闭300家经营未达预期门店,收缩扩张步伐;
分拆特海国际可将其负债剥离至独立平台,减轻海底捞母公司财务负担。
优化业务管理与战略聚焦
特海国际独立上市后,可针对海外市场制定更灵活的运营策略(如本地化菜单、定价),提升管理效率;
海底捞可聚焦国内市场复苏,通过“啄木鸟计划”提升翻台率(目标4次/天以上),改善盈利能力。
为国际业务提供独立融资平台
介绍上市虽不直接融资,但为特海国际后续增发、配股等资本运作预留空间;
独立上市可提升特海国际品牌价值,吸引海外投资者关注,为未来扩张提供资金支持。
内部挑战:盈利模式待验证
特海国际需解决翻台率低、成本高企问题,否则即使独立上市仍难摆脱亏损;
海外市场竞争激烈,中式餐饮需平衡标准化与本地化,特海国际尚未形成稳定盈利模型。
外部压力:竞争对手加速布局
九毛九、呷哺呷哺等品牌已开始拓展海外市场,特海国际需应对更激烈的市场争夺;
全球通胀、供应链波动等宏观风险可能进一步压缩利润空间。
海底捞分拆特海国际上市,是其应对疫情冲击、优化业务结构的战略性选择。通过独立平台隔离风险、聚焦核心市场,海底捞试图为国内业务“止血”的同时,为国际业务争取发展时间。然而,特海国际的盈利难题与海外竞争压力仍是长期挑战,其能否通过上市实现“自救”,仍需观察管理效率提升、市场复苏进度及资本运作效果。