 Simone
为什么银行控制房贷
的有关信息介绍如下:
银行控制房贷的原因分析:
1. 防范金融风险:银行控制房贷规模,是为了降低因房贷引发的金融风险。房贷是银行的主要业务之一,但如果过度扩张,可能引发不良贷款的增加,对银行资金造成压力。通过控制房贷,银行可以更好地管理风险敞口,确保资产质量的稳定。
详细解释:
银行作为金融机构,其经营过程中必须考虑风险。房贷由于其贷款金额大、周期长等特点,风险相对较高。当房地产市场出现过热或者经济环境发生变化时,房价可能出现波动,从而影响房贷的还款情况。为了预防这种情况,银行需要适时调整房贷政策,控制房贷规模,确保信贷风险可控。
2. 遵循宏观调控政策:银行在发放房贷时,需要遵循国家宏观调控政策。当政府认为房地产市场存在过热、房价过快上涨等情况时,可能会出台相关政策进行调控,这时银行也会相应调整房贷政策,控制房贷规模,配合政府调控房地产市场。
详细解释:
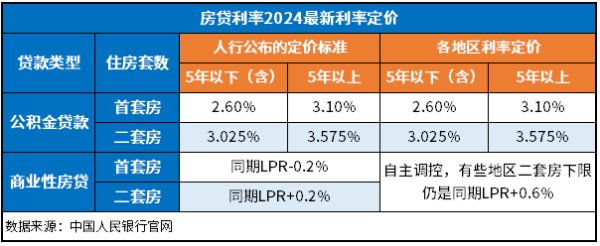
房地产市场与国民经济息息相关,其健康发展需要政府进行宏观调控。银行作为金融体系的重要组成部分,在执行房贷政策时,必须遵循政府的宏观调控方向。当政府出台相关调控政策时,银行通常会根据政策要求,调整房贷利率、首付比例等,以达到控制房贷规模、稳定房地产市场的目的。
3. 维护市场稳定:银行控制房贷也是为了维护金融市场的稳定。如果房贷市场无序扩张,可能会导致资金过度流向房地产市场,从而影响其他领域的资金供给,对整体经济产生负面影响。通过适度控制房贷规模,银行可以确保资金在各领域间的合理分配,维护市场稳定。
总结:
银行控制房贷的原因主要包括防范金融风险、遵循宏观调控政策以及维护市场稳定。通过这些措施,银行可以更好地管理风险敞口,确保信贷业务健康、稳定发展。同时,也有利于配合政府调控房地产市场,维护金融市场的整体稳定。