 Simone
巨亏!早半年买房,月供多千元?关于房贷你需要知道3件事
的有关信息介绍如下:关于房贷需要知道的3件事为选择合适的贷款方式、选择提前还贷、商业贷款转公积金贷款,具体内容如下:
选择合适的贷款方式
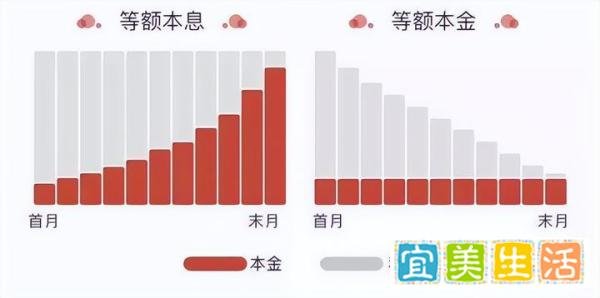
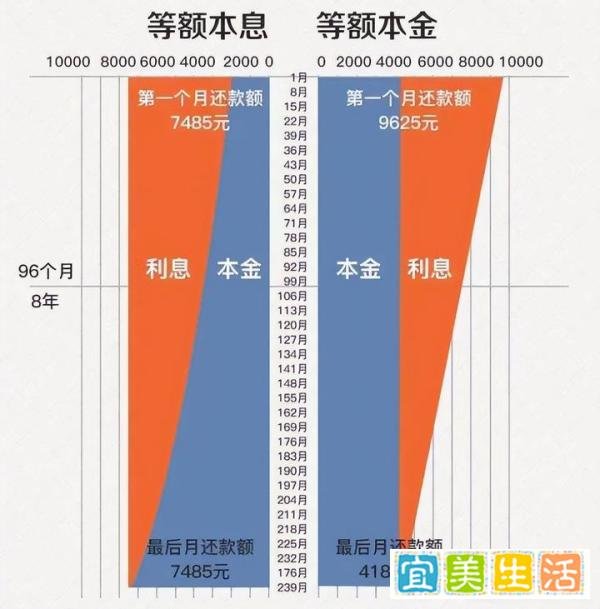
等额本金:适合首付比例较高或希望尽快还清房贷的购房者。前期还款额度较大,剩余本金较少,利息逐月递减,适合前期还款能力较强的购房者,可以节省利息并迅速减少本金。
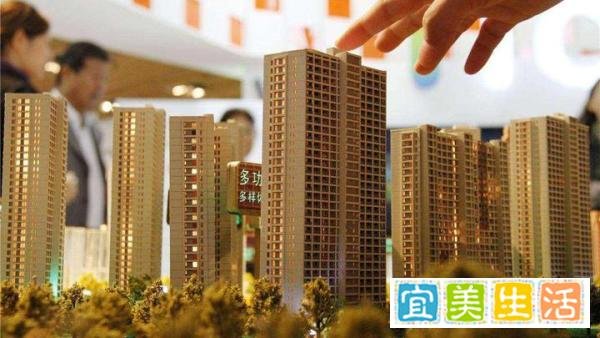
等额本息:适合前期收入较低、还款压力较大的购房者。每月还款额度相同,适合开支有计划的家庭,尤其是青年人。随着薪资上涨,还款压力会逐渐减轻。
选择提前还贷
减少利息支付:如果购房者手中有一部分资金,可以考虑提前还贷以减少利息支出。
费用与限制:银行通常按提前还款未结余额的百分比(一般为2%到5%)或若干个月份的利息收取费用。此外,银行可能规定在特定年限内不能提前还款,否则需支付违约金。
最佳提前还款时间:
等额本金:如果房贷还款年限为20年,最佳提前还款时间是在还款开始的8年后。
等额本息:如果还贷时间已超过8年,意味着大部分利息已还清,提前还款的必要性不大。
商业贷款转公积金贷款
适用情况:购房初期因未满足公积金贷款条件而选择商业贷款,几年后满足公积金贷款条件且公积金余额充足的购房者。
条件:
借款人必须是原住房贷款的借款人或配偶。
原商业性购房贷款未结清且银行同意提前结清贷款。
原商业性购房贷款还款一年(含)以上,信用记录良好且无逾期贷款余额。