 Simone
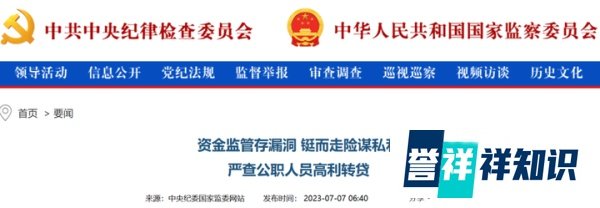
利用职务之便涉高利转贷,行长被罚、多名公职人员饭碗不保
的有关信息介绍如下:利用职务之便进行高利转贷的公职人员和银行人员将面临严厉处罚,包括党纪政纪处分、刑事追责及行业禁入等,相关行为严重扰乱金融市场秩序并引发系统性风险。
高利转贷是指以转贷牟利为目的,套取金融机构信贷资金后以更高利率转贷他人,且违法所得数额较大的行为。其核心特征包括:
扰乱信贷市场:破坏银行对资金用途的监管,导致信贷资金流向非约定领域(如房地产、投资理财等)。
增加金融风险:转贷对象未经银行风控审核,若用于非法活动或违约,可能引发连锁反应。
损害公平性:公职人员或银行人员利用职务便利获取低成本资金,挤压正常借贷者空间。
职务便利的滥用
贷款优势:公职人员因身份特殊性,往往享受更低门槛、更高额度、更快审批的贷款条件。
信息与资源操控:银行人员可加速贷款流程、放松审核标准,甚至参与伪造材料(如中信银行昆明分行原行长解某案,其通过伪造资料加快贷款发放并转贷牟利)。
利益链条:部分人员与中介、企业勾结,形成“套取贷款—转贷牟利—利益分成”的灰色产业链。
涉案金额与影响
单案获利高:如解某伙同他人获利71万元,远超普通民间借贷收益。
系统性风险:公职人员涉案易引发“破窗效应”,损害政府公信力;银行人员涉案则直接威胁金融机构资产安全。
刑事追责
高利转贷罪:根据《刑法》第一百七十五条,违法所得数额较大(通常为10万元以上)可处三年以下有期徒刑或拘役,并处一倍至五倍罚金;数额巨大(通常为100万元以上)则处三年以上七年以下有期徒刑,并处罚金。
共犯认定:若银行人员与借款人合谋伪造材料,可能构成共同犯罪,面临更重处罚。
党纪政纪处分
开除公职:公职人员涉案通常被“双开”(开除党籍、开除公职),终身禁止从事金融相关职业。
行业禁入:银行人员违规可能被终身禁止银行业从业,并纳入征信黑名单。
行政处罚与机构问责
银行罚款:若贷款“三查”(贷前调查、贷时审查、贷后检查)不尽职,银行可能被处以高额罚款(如某银行因贷款资金流向监控失效被罚数百万元)。
管理层追责:涉事支行行长、风控负责人等可能被警告、降级或终身禁业。
技术手段强化监控
银行正开发贷款资金流向监控模型,通过大数据分析实时追踪资金用途,防止挪用至非消费领域(如房地产、股市等)。
推广“受托支付”模式,直接将贷款发放至借款人交易对手账户,减少资金中转环节。
公职人员贷款专项监管
监管部门要求金融机构严格审查公职人员贷款用途,建立授信白名单制度,从源头杜绝高利转贷资金来源。
对公职人员大额贷款实施穿透式审核,要求提供资金使用证明材料。
法律修订与司法解释完善
近年《民间借贷司法解释》修订明确“高利转贷合同无效”,并提高违法成本。
未来可能进一步细化“数额较大”“数额巨大”标准,增强法律可操作性。
结语:高利转贷行为是金融领域的一颗“毒瘤”,其治理需法律、监管、技术多方协同。对公职人员和银行人员的零容忍态度,彰显了国家维护金融市场秩序、防范系统性风险的决心。未来,随着监管科技升级和法律体系完善,此类违法犯罪行为将无处遁形。